Banco Master liquidado e PF prende Daniel Vorcaro: o que revelam os CDBs turbinados e as 'carteiras' sob suspeita
A prisão de Daniel Vorcaro, dono do Banco Master, nesta quarta-feira (4), em São Paulo, pela Polícia Federal (PF), durante a terceira fase da Operação Compliance Zero, adiciona um novo capítulo à crise que culminou na liquidação extrajudicial da instituição pelo Banco Central (BC) em novembro do ano passado. A PF investiga suspeitas de ameaça, corrupção, lavagem de dinheiro e invasão de dispositivos informáticos atribuídas a uma organização criminosa.
Antes da quebra, o Master já operava sob risco elevado de insolvência, pressionado pelo alto custo de captação e pela exposição a investimentos considerados arriscados, com taxas de juros muito acima do padrão de mercado. Tentativas de venda, como a negociação com o Banco de Brasília (BRB), não avançaram e foram interrompidas por questionamentos de órgãos de controle, falta de transparência, pressões políticas e menções ao Master em investigações. Na véspera da liquidação, uma proposta da holding Fictor e de um consórcio de investidores dos Emirados Árabes Unidos previa um aporte imediato de R$ 3 bilhões e a compra das ações de Vorcaro, excluindo o Will Bank e a Master Investimentos, mas a oferta perdeu validade com a decisão do BC.
Fundado em 1974 como Máxima Corretora de Valores e Títulos Mobiliários, o grupo passou por expansões e mudanças societárias até se tornar o conglomerado financeiro conhecido como Banco Master. Nos anos 2000 e 2010, ampliou a atuação para crédito, investimentos e gestão de recursos. Mais recentemente, ganhou visibilidade ao oferecer produtos com rendimentos muito acima do mercado, atraindo milhares de investidores.
A partir de 2022, cresceram as dúvidas sobre a saúde financeira do banco, diante do encarecimento da captação, da exposição a ativos de maior risco e de negociações de venda que não prosperavam. Em março do ano passado, o Master avançou em tratativas para vender 58% de seu capital ao BRB por cerca de R$ 2 bilhões, plano que daria origem a um conglomerado com aproximadamente R$ 100 bilhões em ativos e passou a ser acompanhado por órgãos de controle, como o Ministério Público do Distrito Federal e o Ministério Público de Contas, que solicitaram esclarecimentos. Enquanto isso, o banco enfrentava dificuldades de caixa: em maio, obteve uma linha emergencial de R$ 4 bilhões do Fundo Garantidor de Créditos (FGC), renovada duas vezes, e buscava compradores para o Will Bank, seu braço digital.
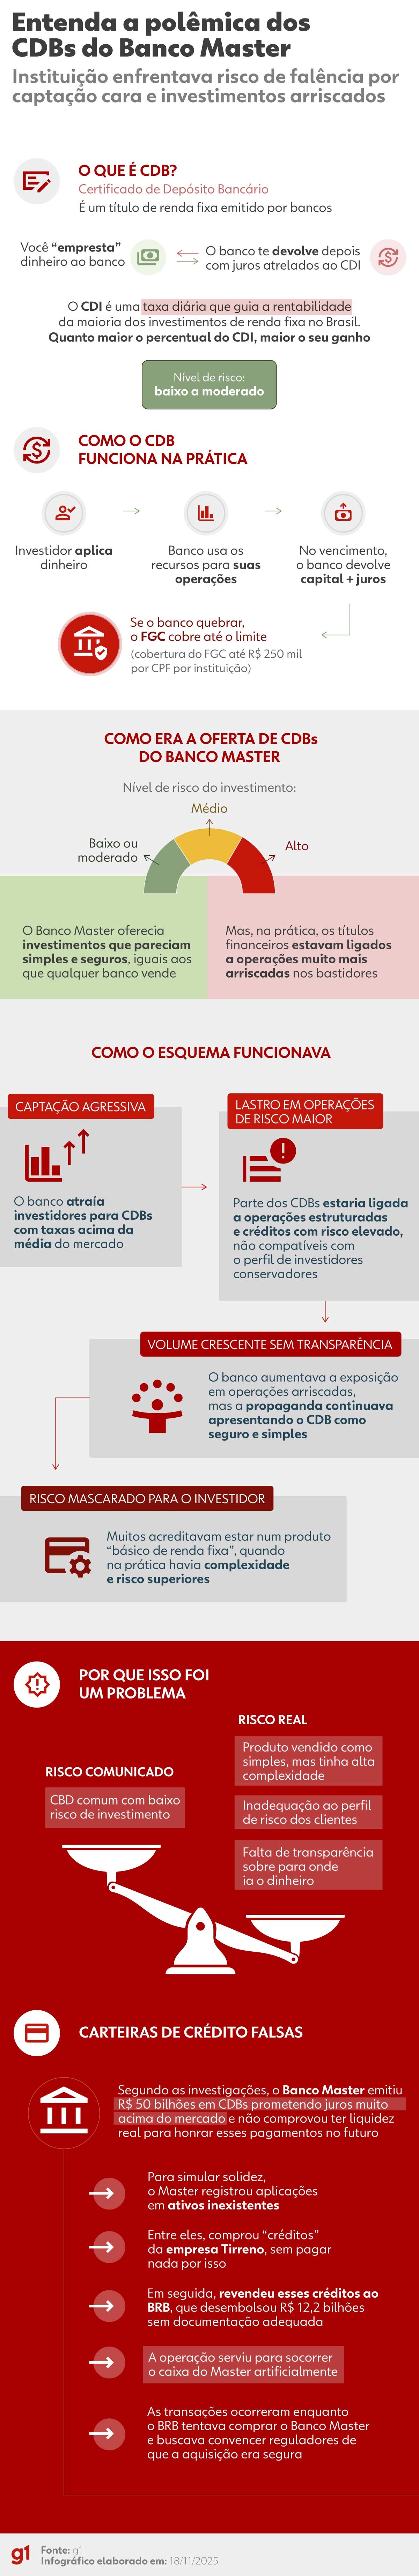
O sinal mais forte de alerta veio quando o Master passou a ofertar CDBs com remunerações muito acima do padrão. Para o planejador financeiro e especialista em investimentos Jeff Patzlaff, o problema não era o CDB em si, mas o que sustentava taxas tão elevadas. Segundo ele, após perder acesso a crédito barato de grandes instituições — que já vinham reduzindo repasses por desconfiança nos números do banco —, o Master recorreu ao investidor pessoa física com ofertas consideradas 'irresistíveis' para cobrir rombos operacionais de curto prazo. Patzlaff observa que, para pagar 150% do CDI e obter lucro, seria necessário emprestar a 200% ou 300% do CDI, algo comum apenas em operações de risco muito elevado, como projetos duvidosos ou precatórios de liquidação incerta.
Após o BC vetar a compra do Master pelo BRB, a desconfiança se intensificou. Muitos investidores tentaram vender seus CDBs no mercado secundário para evitar ficar 'presos' até o vencimento, mas a falta de compradores forçou um salto nas taxas exigidas — de cerca de 120% do CDI para até 177% do CDI. Com o banco já pagando caro para captar e decisões ruins na alocação de recursos, a instituição se aproximou do calote e da falência. Muitos titulares de CDBs não conseguiram se desfazer dos papéis ou tiveram de aceitar descontos.
Segundo a PF, as investigações começaram em 2024, a partir de requisição do Ministério Público Federal, para apurar a possível fabricação de carteiras de crédito falsas por uma instituição financeira. Em audiência na CPI do Crime Organizado, no Senado, o diretor-geral da PF, Andrei Rodrigues, afirmou que o esquema de fraudes financeiras que levou às prisões pode ter movimentado cerca de R$ 12 bilhões. De acordo com ele, foram encontrados R$ 1,6 milhão em espécie na casa de um dos investigados. A PF atua em conjunto com o BC e o Coaf na apuração de crimes relacionados ao sistema financeiro.
Com a liquidação extrajudicial, todas as operações do Banco Master foram encerradas de imediato. A diretoria foi afastada e o BC nomeou um liquidante, que assume o controle da instituição. Todas as obrigações vencem antecipadamente, e o FGC é acionado para ressarcir correntistas e investidores até o limite de R$ 250 mil por CPF ou CNPJ, incluindo rendimentos até a data da liquidação. O BC também abre investigação própria sobre as causas da quebra e eventuais irregularidades. Os bens de controladores e ex-administradores ficam indisponíveis automaticamente, como prevê a legislação, para evitar transferência de patrimônio.
Especialistas consultados destacam que a indisponibilidade de bens e a apuração sobre a emissão de títulos falsos e possíveis irregularidades contábeis podem resultar em responsabilização criminal por gestão fraudulenta, gestão temerária, falsidade documental, lavagem de dinheiro e organização criminosa, com penas que podem chegar a 12 anos de prisão. Casos anteriores, como os dos bancos Santos, Cruzeiro do Sul e Nacional, seguiram trajetória semelhante.
De acordo com os advogados Adilson Bolico e Patricia Maia, com a liquidação, o banco fica 'congelado' até que o liquidante organize ativos e credores. A lista de credores deve ser publicada em até 30 dias. CDBs, LCIs, LCAs, poupança, depósitos à vista e letras de câmbio são cobertos pelo FGC até R$ 250 mil por CPF, incluindo rendimentos até a data da liquidação. Valores acima desse teto entram na massa falida e obedecem à ordem de pagamentos. Fundos de investimento não dependem do FGC, pois têm patrimônio segregado e apenas trocam de administrador. Saques e transferências ficam suspensos de imediato; pagamentos e débitos originados no Master deixam de ser executados até orientação do liquidante. Já parcelas de empréstimos e financiamentos seguem devidas normalmente. A rentabilidade dos investimentos conta apenas até o dia da decretação, e vale o teto global do FGC: quem já acionou garantias em outros bancos nos últimos quatro anos tem limite total de R$ 1 milhão.
Fonte: G1 Globo
Fonte: G1 Globo